Beim Anlegen einer Personengesellschaft müssen alle Gesellschafter erfasst werden. Die Summe der Beteiligungen aller Gesellschafter muss dabei insgesamt 100 % ergeben. Im Folgenden finden Sie zwei Beispiele.
Natürliche Person mit 50 % Beteiligung
Wenn ein Gesellschafter eine natürliche Person mit einer 50 % Beteiligung ist, können Sie die Angaben wie im folgenden Beispiel übernehmen.
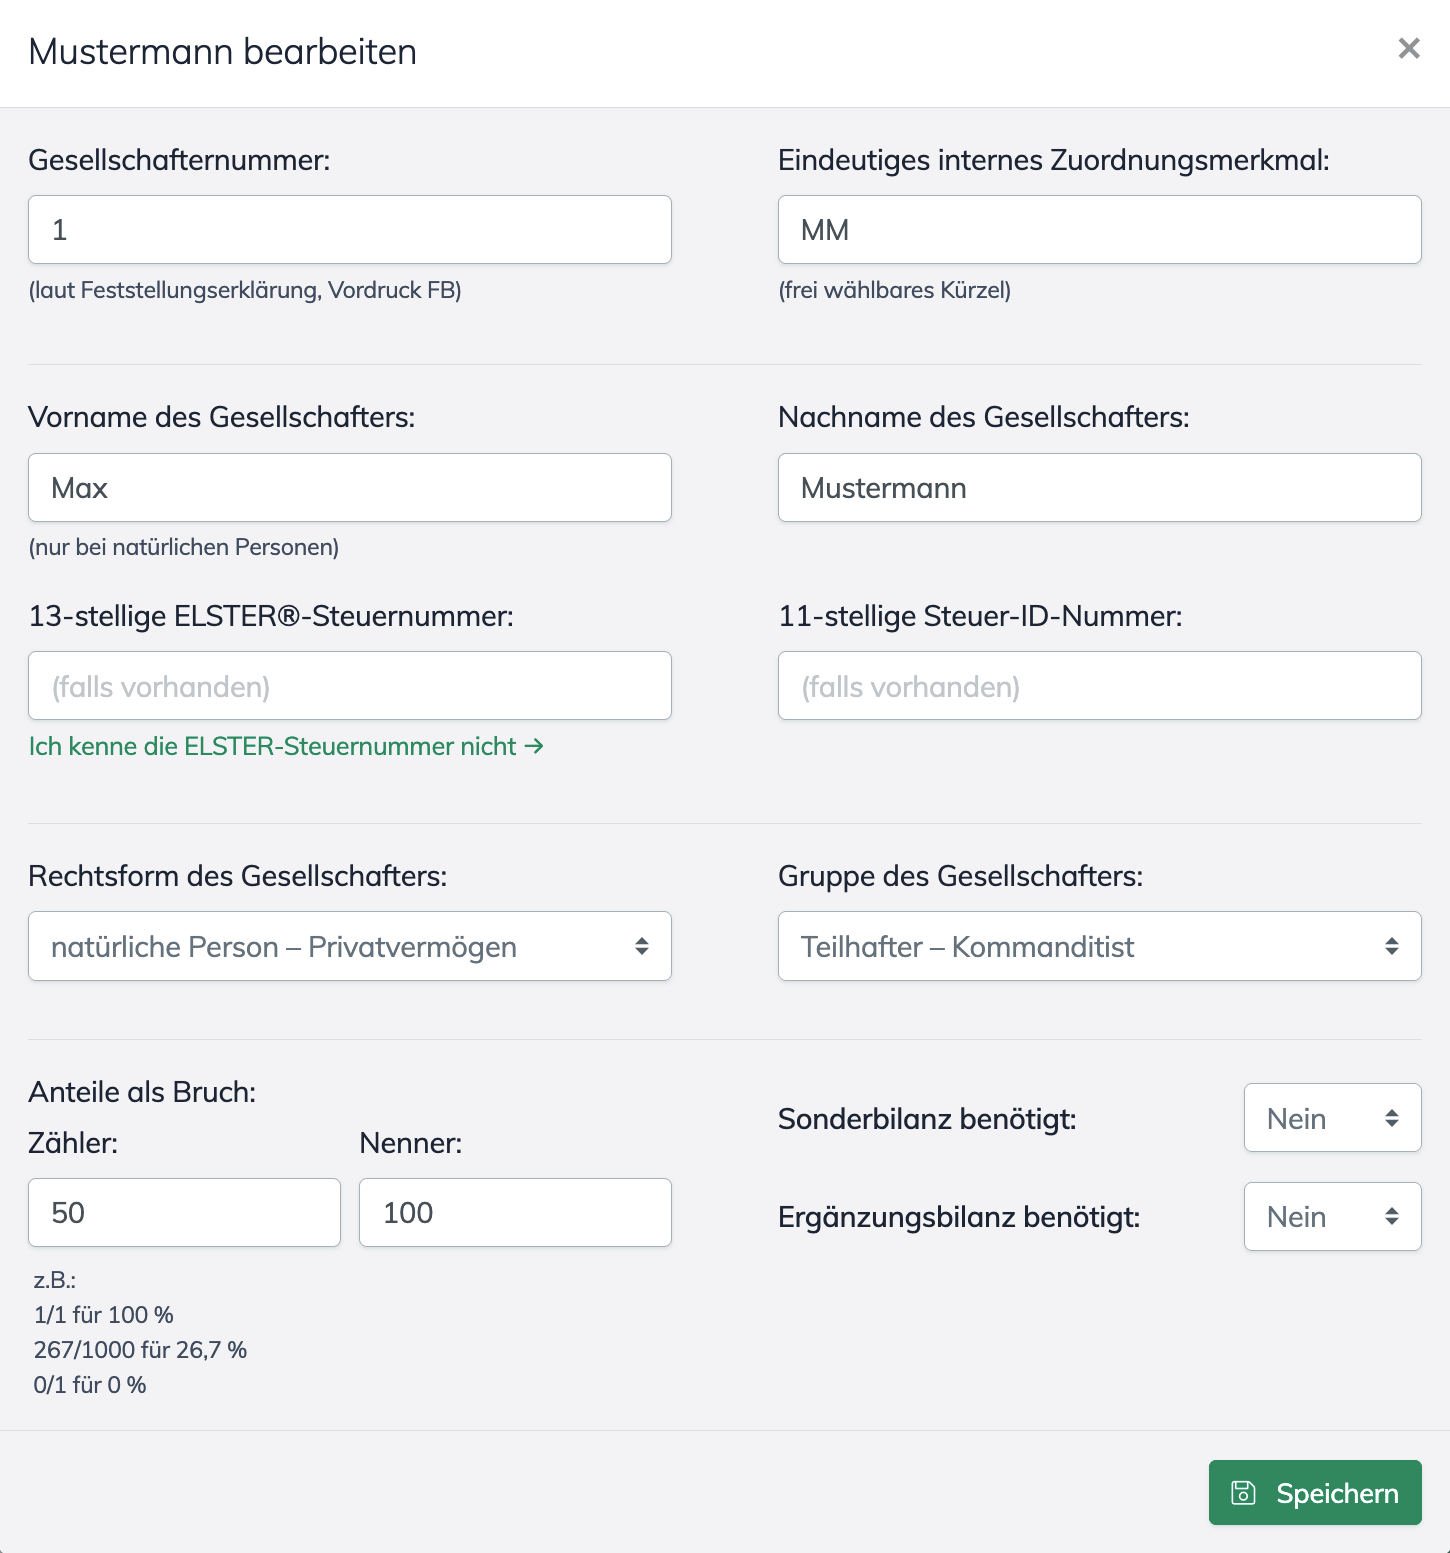
Hinweis: Die Gruppe des Gesellschafters richtet sich nach der gesellschaftsrechtlichen Stellung des Gesellschafters, beispielsweise Komplementär oder Kommanditist.
GmbH als Komplementär einer GmbH & Co. KG mit 0 % Beteiligung
Ist eine GmbH Komplementär einer GmbH & Co. KG und nicht am Kapital beteiligt, wählen Sie als Rechtsform des Gesellschafters „Körperschaft“. Als Gruppe des Gesellschafters wählen Sie die gesellschaftsrechtliche Stellung der GmbH aus (Komplementär) und tragen als Beteiligung 0/1 ein.
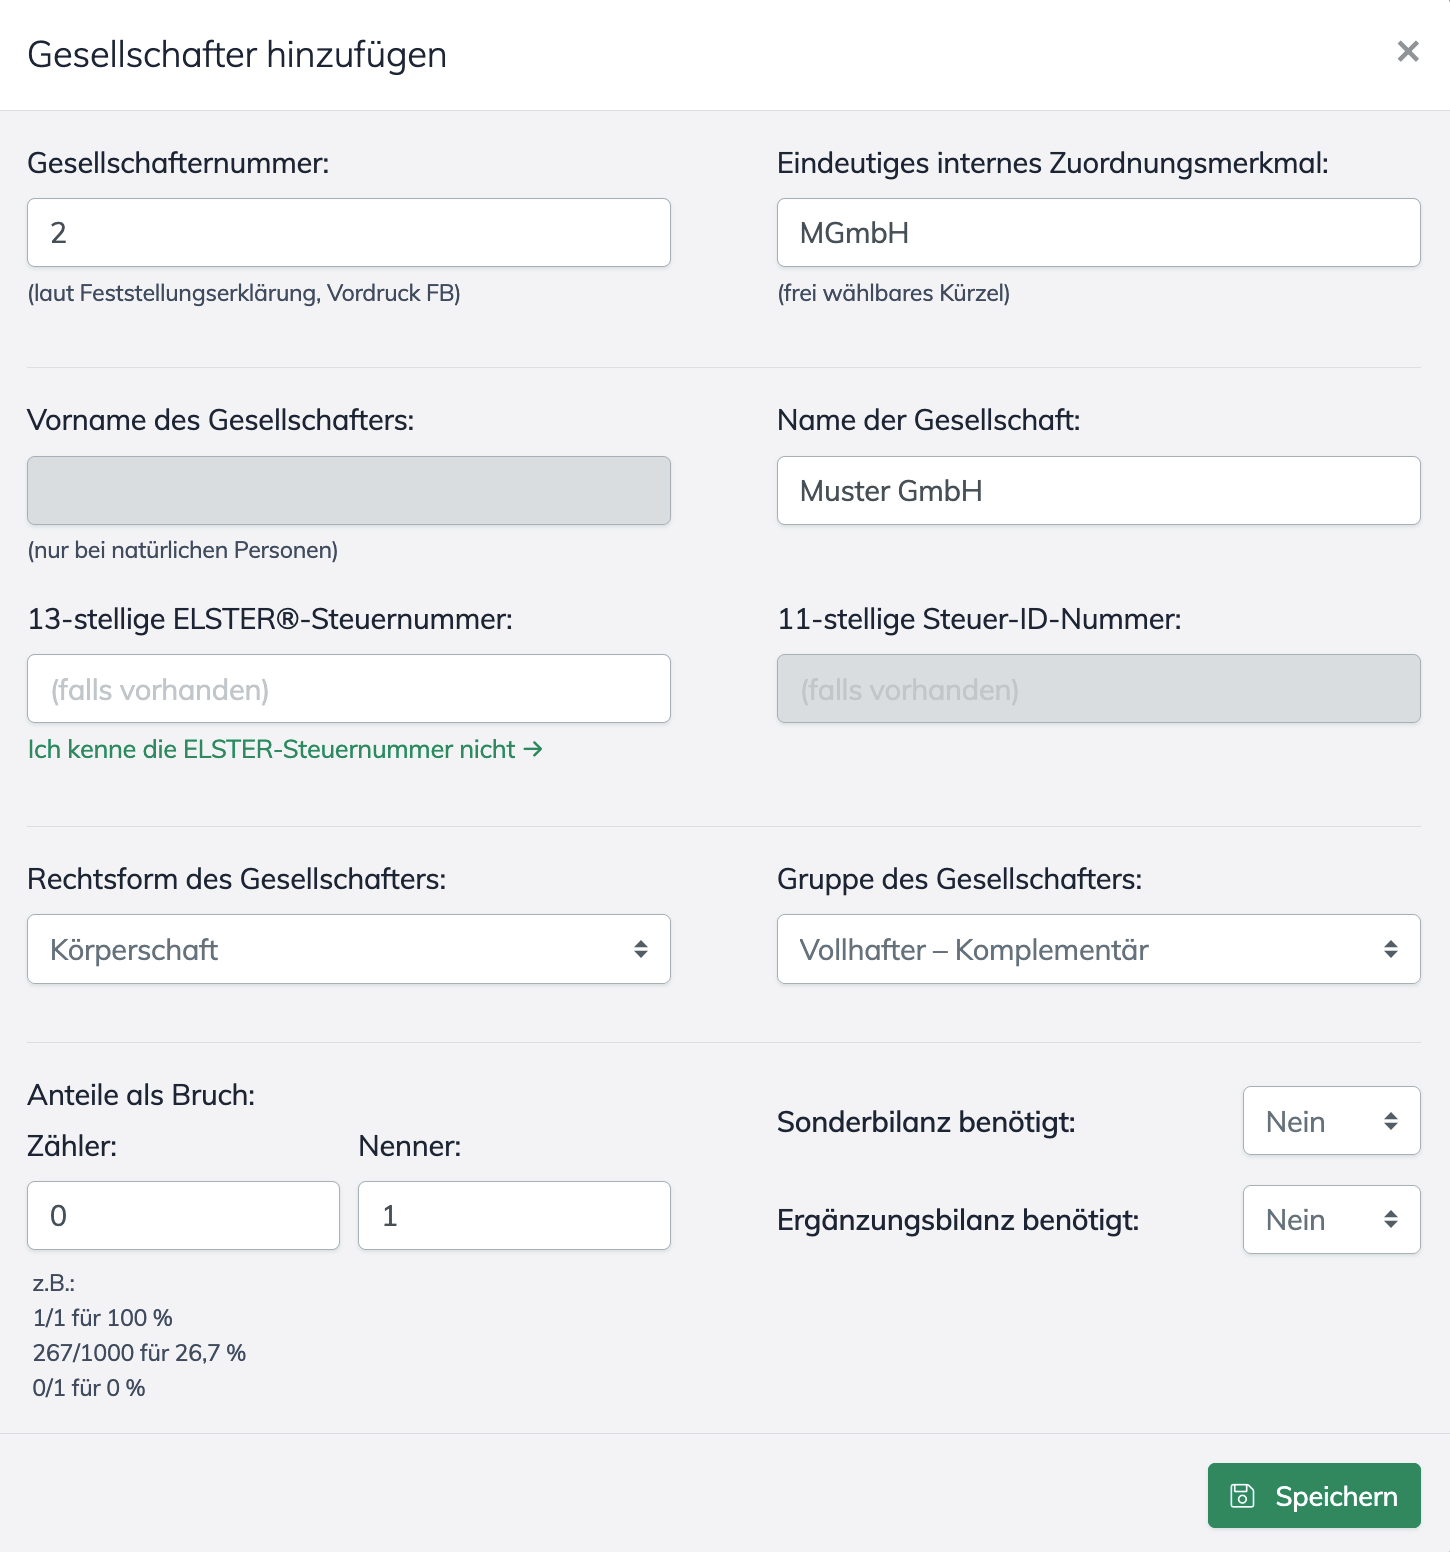
Gut zu wissen: Eine Beteiligung von 0/1 bedeutet lediglich, dass die GmbH nicht am Kapital beteiligt ist. Sie bleibt dennoch Gesellschafter der GmbH & Co. KG und muss deshalb erfasst werden.
Wie lege ich ein neues Unternehmen an?
Wie lege ich eine neue E-Bilanz an?
Wie erstelle ich eine E-Bilanz mit eBilanz+?